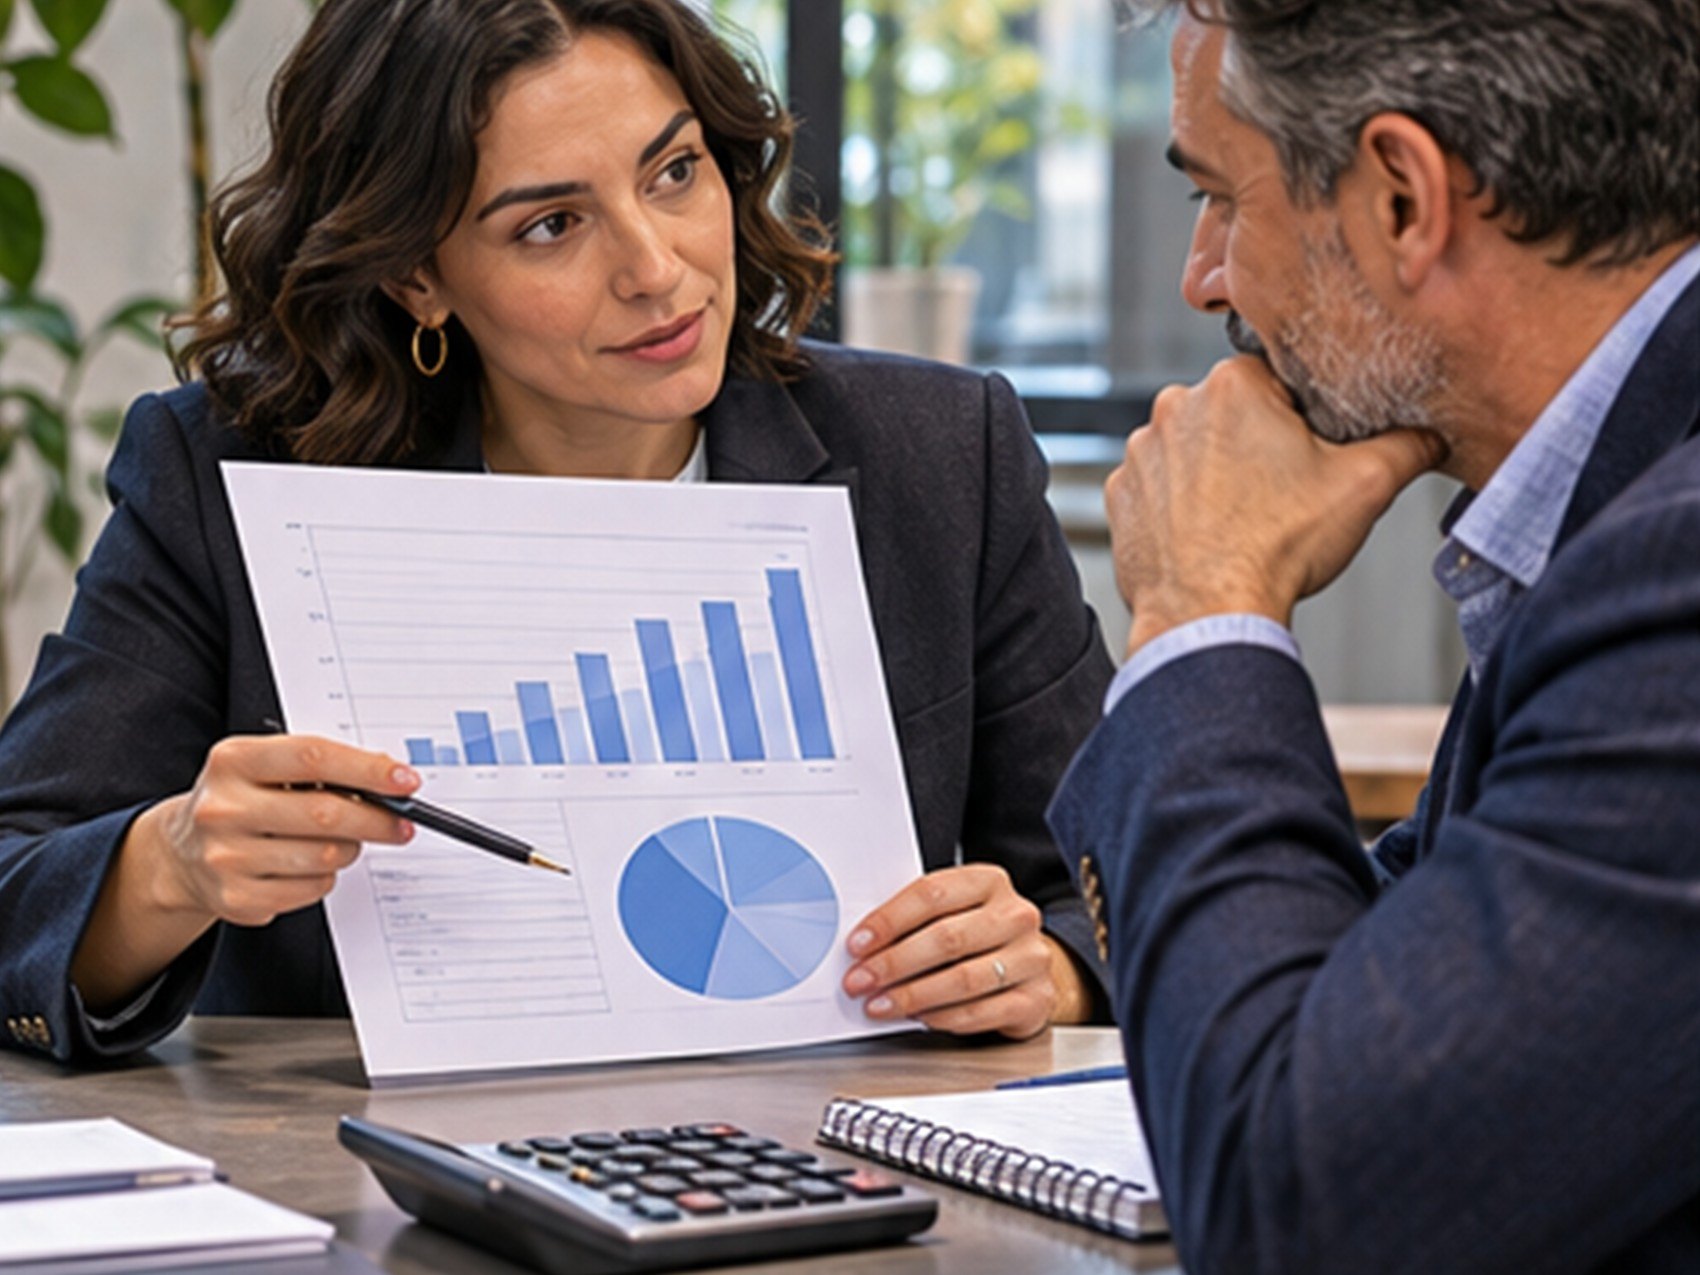
Как читать бухгалтерский баланс предприятия — практический вопрос, от которого зависят расчеты, документы и повседневная работа бизнеса. Начните с определения своей ситуации: кто продает, кому, по какому налоговому режиму и каким способом проходит операция. Затем соберите подтверждения и пройдите порядок по шагам. Для российских налоговых правил в статье учтены изменения, действующие в 2026 году.
Основной принцип
Начните с даты, единиц измерения и полноты отчета, затем проверьте равенство актива и пассива. Сравните показатели с предыдущим периодом и выясните, какие строки дали наибольший прирост или снижение. Не делайте вывод по одному числу без учета масштаба компании и сезонности. Это отправная точка: в реальной сделке результат зависит от даты, договора, статуса сторон и применимых исключений. Поэтому зафиксируйте фактические обстоятельства, а затем сверяйте их с правилами для конкретного налогового периода.
Порядок действий
Оцените оборотные активы относительно краткосрочных обязательств: достаточно ли ресурсов для ближайших расчетов и насколько быстро их можно превратить в деньги. Проверьте дебиторскую задолженность по срокам и запасам — нет ли сомнительных долгов или неликвидных остатков. Удобно оформить процесс в виде короткого внутреннего регламента: входной документ, ответственный, срок, контрольная сверка и место хранения. Регламент уменьшает риск пропуска действия при отпуске сотрудника или передаче задачи новому бухгалтеру.
Расчет и документы
Посмотрите на долговую нагрузку, собственный капитал, заемное финансирование и основные средства. Увеличение долга может поддерживать рост, но повышает обязательные платежи. Низкий капитал и постоянное увеличение кредиторской задолженности могут указывать на зависимость от поставщиков и риск кассового разрыва. Учитывайте, что шаблон документа не исправляет ошибочную квалификацию операции. Сначала определите ее экономический смысл и условия договора, затем выберите форму учета. При сомнении сохраните расчет, переписку и пояснение, на каком основании принято решение.
Ошибки и контроль
Сопоставляйте баланс с выручкой, прибылью и денежным потоком. Прибыльная компания может испытывать нехватку денег из-за неоплаченных счетов, а наличие средств в кассе может быть временным эффектом даты отчета. Запросите пояснения к резким колебаниям и учетной политике. Сверяйте данные источников: банк, кассу, договоры, первичные документы, налоговые уведомления и учетную систему. Разница между ними часто показывает проблему до того, как она превратится в требование или спор. Установите дату регулярной сверки и назначьте человека, который разбирает расхождения.
Чек-лист для работы
Перед завершением проверьте: операция отражена в нужном периоде; сумма сверена; документ подписан уполномоченным лицом; налоговый режим и ставка определены верно; оригинал и подтверждение отправки сохранены. Сопоставляйте баланс с выручкой, прибылью и денежным потоком. Прибыльная компания может испытывать нехватку денег из-за неоплаченных счетов, а наличие средств в кассе может быть временным эффектом даты отчета. Запросите пояснения к резким колебаниям и учетной политике. При изменении правил обновляйте инструкцию и шаблон, а не продолжайте пользоваться старой версией.
Итог
Выберите порядок, соответствующий конкретной операции, и сохраняйте проверяемую цепочку документов от договора до оплаты и отражения в учете. Начните с даты, единиц измерения и полноты отчета, затем проверьте равенство актива и пассива. Сравните показатели с предыдущим периодом и выясните, какие строки дали наибольший прирост или снижение. Не делайте вывод по одному числу без учета масштаба компании и сезонности. Если сумма значительная или ситуация нетипичная, сверяйтесь с действующими разъяснениями ФНС и профильным специалистом до срока подачи или оплаты.
Комментарии (0)
Пока нет опубликованных комментариев.
Оставить комментарий